
같은 ATR14인데 거래가 154건 달라졌다: MT5 iATR와 TradingView ATR을 맞춘 기록
처음에는 시간대나 진입 타이밍이 틀렸다고 생각했습니다. 그런데 거래를 하나씩 맞춰도 이상하게 필터 통과 수가 계속 달랐습니다. 결국 문제는 너무 평범해 보이는 ATR14 안에 있었습니다. 이름은 같았지만 계산 방식이 같지 않았습니다.
US500 H1/M15 ATR14 재현성
SMA 646건 · RMA 492건 · TradingView 기준 491건
MT5 iATR와 TradingView Wilder/RMA 계산식 대조
동일 전략을 재현하기 위한 구현 감사이며 전략 자체의 미래 성과를 검증한 결과는 아님
처음에는 진입 시각 문제라고 봤다
TradingView와 MT5 거래를 겹쳐 보니 같은 M15에 들어간 거래도 많았지만 15분씩 어긋나는 사례도 있었습니다. 자연스럽게 첫 의심은 진입 타이밍이었습니다. 그런데 그 부분을 걷어내도 과거 결과가 복원되지 않았습니다.
그래서 필터에 들어가는 입력값을 하나씩 다시 계산했습니다. 그 과정에서 MT5 쪽 ATR 값이 내가 기대한 Wilder 방식이 아니라 14개 True Range의 단순평균과 사실상 일치한다는 것을 확인했습니다.
SMA와 RMA를 각각 넣어보니 결과가 갈렸다
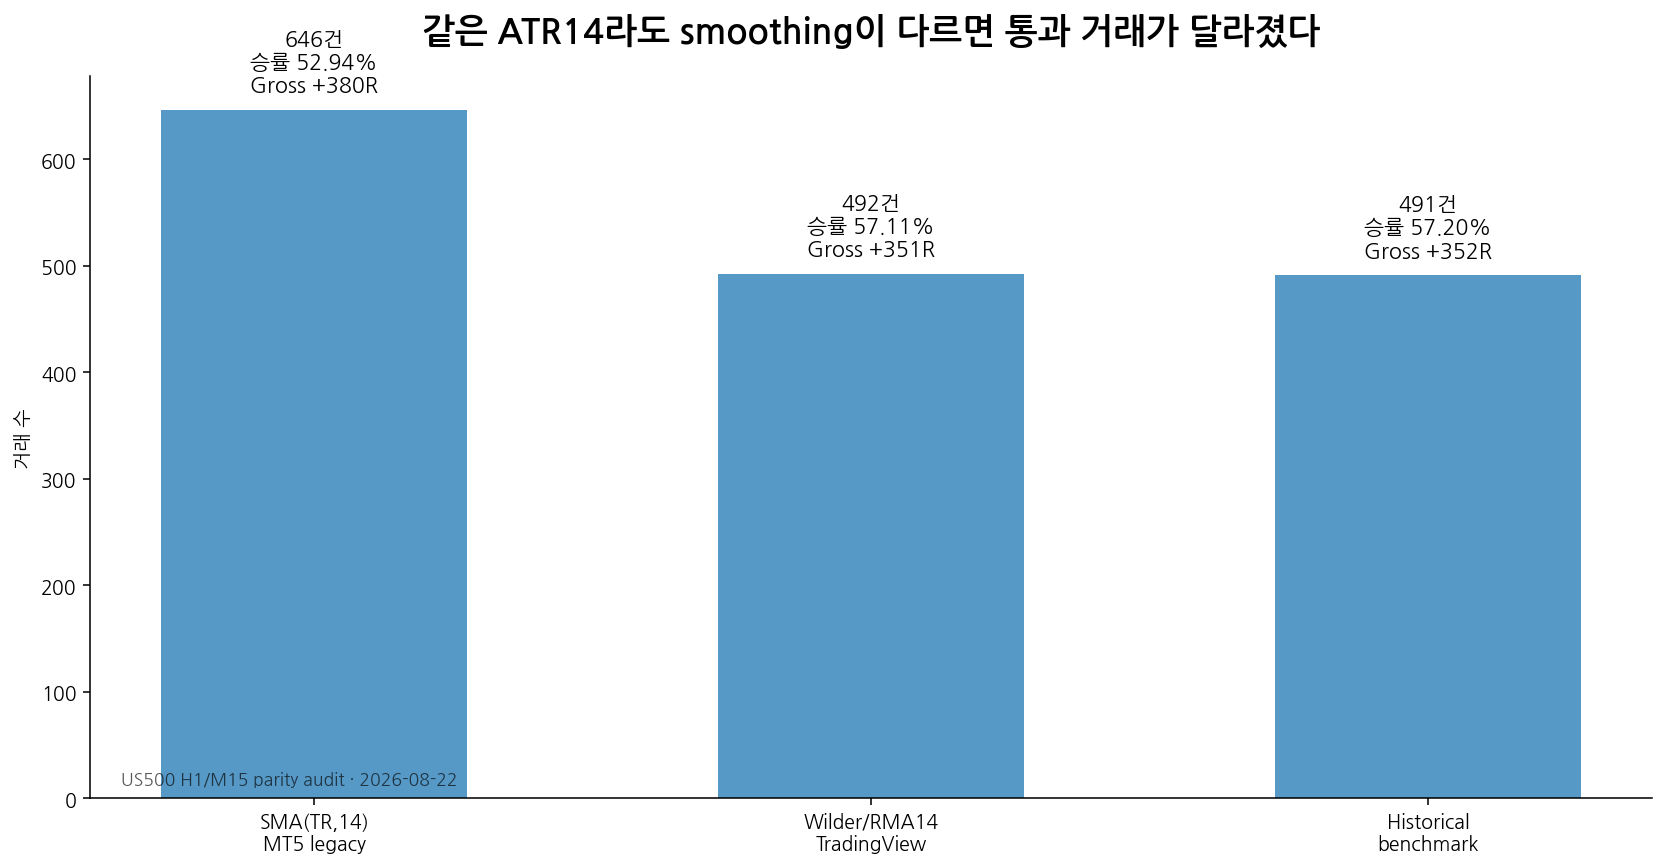
같은 원장에 SMA(TR,14)를 사용하면 646건, 승률 52.94%, Gross +380R이 나왔습니다. TradingView의 ta.atr(14)에 맞춰 Wilder/RMA14로 재구성하면 492건, 승률 57.11%, Gross +351R이었습니다.
이전 TradingView 기준값은 491건, 승률 약 57.2%, +352R이었습니다. RMA 재구성은 딱 한 번의 손실 거래 차이까지 좁혀졌습니다. 이 정도면 '전략이 다르다'가 아니라 '지표 구현이 달랐다'고 보는 편이 훨씬 합리적이었습니다.
| ATR 계산 | 거래수 | 승률 | Gross R |
|---|---|---|---|
| SMA(TR,14) | 646 | 52.94% | +380R |
| Wilder/RMA14 | 492 | 57.11% | +351R |
| 과거 TV 기준 | 491 | 약 57.2% | +352R |
거래 수가 많아진 것이 개선은 아니었다
SMA 버전은 거래가 154건 더 많고 Gross R도 더 컸습니다. 숫자만 보면 오히려 좋아 보입니다. 하지만 목적은 더 좋은 결과를 만드는 것이 아니라 TradingView에서 검증한 규칙을 MT5가 같은 방식으로 재현하는 것이었습니다.
이식 단계에서 성과가 좋아졌다고 계산 차이를 그냥 두면 나중에 다른 종목이나 다른 필터에서 전혀 다른 시스템이 됩니다. 재현성 검증에서는 '좋아진 오류'도 오류입니다.
수정 후에는 ATR만 바꿨다
수정 버전에서는 직전 확정 M15 True Range를 기준으로 Wilder/RMA를 직접 누적했고, 충분한 과거 구간을 seed로 사용했습니다. 패턴, 손절 기준, 시간 필터, 진입 규칙은 의도적으로 건드리지 않았습니다.
한 번에 여러 부분을 고치면 무엇이 결과를 바꿨는지 다시 알 수 없기 때문입니다. 이 경험 이후에는 지표 하나를 고칠 때도 나머지 핵심 함수가 그대로인지 따로 확인하는 습관이 생겼습니다.
자주 묻는 질문
같은 ATR14인데 왜 결과가 달랐나에서 가장 중요한 결론은 무엇인가요?
지표 이름이 같다는 이유만으로 값까지 같다고 가정하면 안 됩니다. 자동매매 이식에서는 계산식과 smoothing부터 맞춰야 합니다.
처음에는 진입 시각 문제라고 봤다에서는 무엇을 확인했나요?
TradingView와 MT5 거래를 겹쳐 보니 같은 M15에 들어간 거래도 많았지만 15분씩 어긋나는 사례도 있었습니다. 자연스럽게 첫 의심은 진입 타이밍이었습니다. 그런데 그 부분을 걷어내도 과거 결과가 복원되지 않았습니다.
이 연구 결과를 실제 수익이나 미래 성과로 봐도 되나요?
아닙니다. 이 글의 수치는 특정 데이터와 실행 조건에서 관찰한 백테스트·감사 결과입니다. 실제 거래에서는 스프레드, 슬리피지, 브로커 환경, 포지션 크기와 시장 상황이 달라질 수 있으므로 별도의 포워드 검증이 필요합니다.
핵심만 다시 정리하면
- 지표 이름이 같다는 이유만으로 값까지 같다고 가정하면 안 됩니다. 자동매매 이식에서는 계산식과 smoothing부터 맞춰야 합니다.
- 이 글의 수치는 해당 연구 당시의 데이터와 실행 조건에서 얻은 결과이며, 이후 시장에서도 그대로 반복된다는 뜻은 아닙니다.
- 실전 적용 여부는 백테스트 수치 하나보다 재현성, 비용, 다른 기간·브로커 검증과 포워드 기록을 함께 보고 판단해야 합니다.
자료와 해석 범위
자료 기준은 2026-08-22 US500 H1/M15 lower-engine parity audit 기록입니다. 전략의 세부 진입식은 공개하지 않고 ATR 계산과 재현성 결과를 다룹니다.
한계: 동일 전략을 재현하기 위한 구현 감사이며 전략 자체의 미래 성과를 검증한 결과는 아님
백테스트와 연구 수치는 과거 데이터의 관찰 결과이며 미래 수익을 보장하지 않습니다. 실제 거래 결과는 체결 비용, 슬리피지, 포지션 크기, 시장 환경에 따라 달라질 수 있습니다.