
시스템 트레이딩 백테스트 연구
실제 거래 원장과 실행 로그를 기준으로 전략의 재현성, 비용, 과최적화, 시간대 선택과 포워드 검증을 확인합니다. 각 연구 글에는 연구 대상, 데이터·표본, 검증 방법과 해석 한계를 함께 표시합니다.
죽어가던 트레이딩 전략을 다시 살린 과정
변동성 기반 위험 구조로 손절 방식을 다시 설계하고, 파라미터 고원, Zero-Edge Null World, Nested Walk-Forward까지 순서대로 확인한 강건성 연구입니다.
6개 자산, 1,353개 1RR 거래 시간대 필터 연구
승률이 높은 필터와 누적 성과가 높은 필터가 달랐던 이유를 거래 수, 누적 R, MDD와 함께 비교했습니다.
계좌방위대
연구 글의 데이터, 표와 결론은 운영자가 직접 확인합니다.
거래 원장·실행 로그
성과 요약보다 거래별 기록과 구현 상태를 먼저 확인합니다.
오류 확인 시 수정
원장이나 구현 오류가 확인되면 기존 결론을 유지하지 않고 다시 계산합니다.
전략 강건성·과최적화
파라미터 민감도, 시간대 선택, MDD와 포워드 검증처럼 전략이 과거 데이터에만 맞춰졌는지 확인한 연구입니다.

백테스트 과최적화란?
백테스트에서 시간대와 파라미터를 계속 조정할 때 왜 과최적화가 생기는지, 실제 다자산 검증에서 어떤 필터를 버렸는지 설명합니다.
읽기 →
승률이 높으면 좋은 전략일까?
1:1 손익비 백테스트에서 승률 65.5%와 70.9% 전략을 비교해 승률, 거래 빈도, 누적 R, MDD의 관계를 설명합니다.
읽기 →
MDD란?
트레이딩에서 MDD의 의미와 승률·수익률·거래빈도 사이의 균형을 자체 백테스트 결과와 함께 설명합니다.
읽기 →
US30 시간대 필터 장기 검증
US30에서 특정 뉴욕 시간창의 우위가 최근 몇 년에만 나타난 현상인지 장기 데이터와 다른 브로커로 재검증한 사례를 정리합니다.
읽기 →
포워드 테스트란?
포워드 테스트와 백테스트의 차이, 고정 파라미터 검증, 첫 50거래 전에 전략을 수정하면 안 되는 이유를 설명합니다.
읽기 →플랫폼·재현성 감사
TradingView와 MT5가 같은 가격·캔들·지표·신호를 실제로 재현하는지 거래와 로그 단위로 확인한 기록입니다.
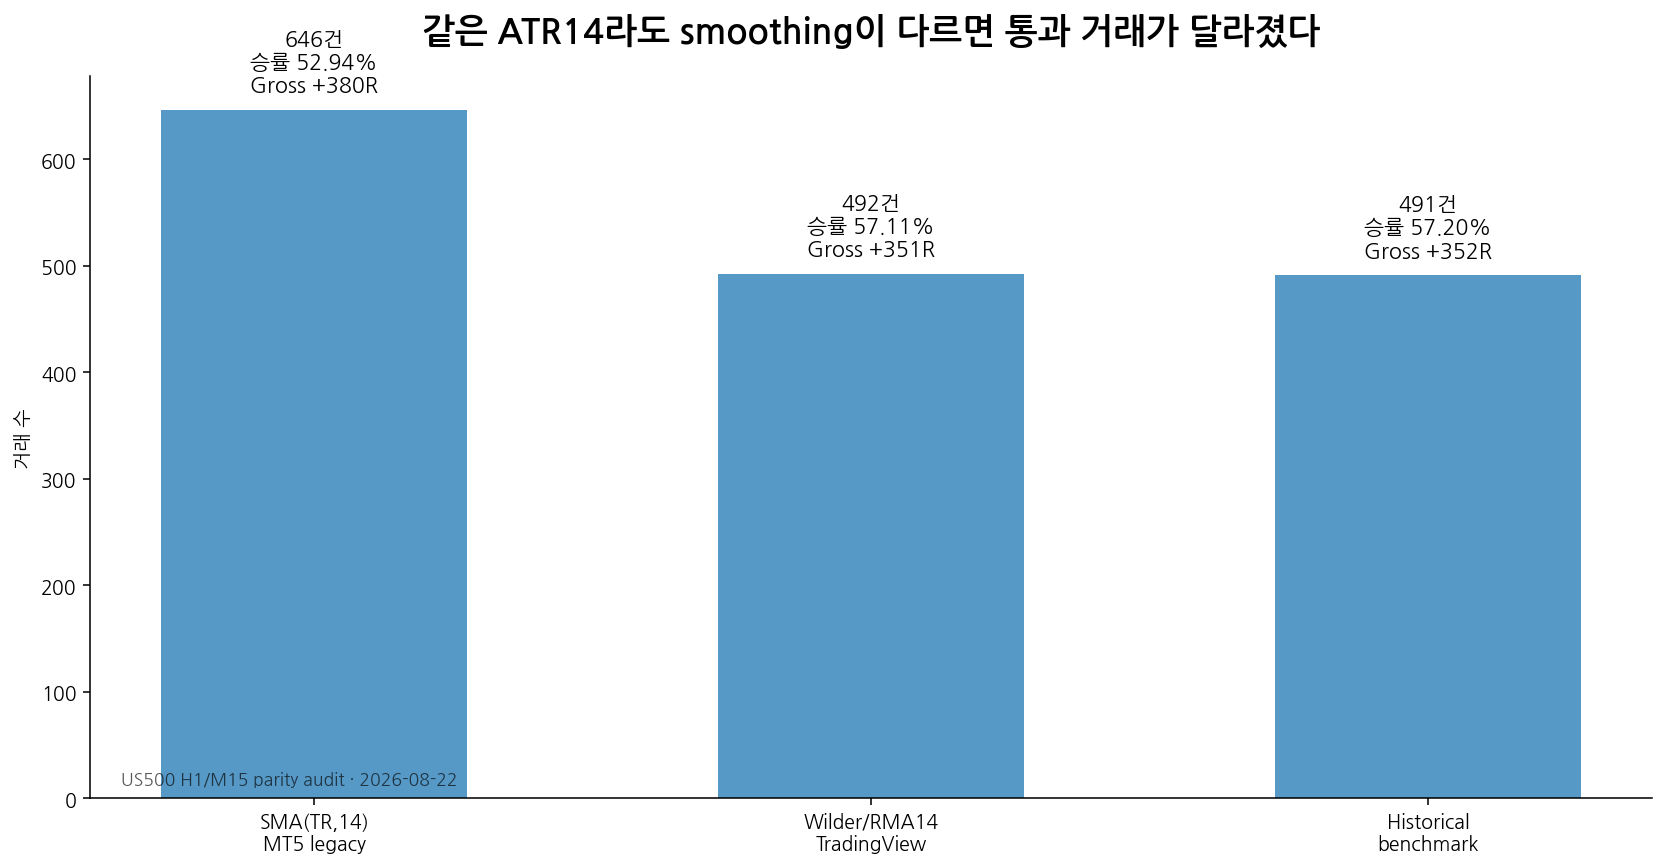
같은 ATR14인데 왜 결과가 달랐나
US500 H1/M15 이식 과정에서 MT5 iATR과 TradingView ta.atr의 smoothing 차이가 거래 수와 승률을 바꾼 원인을 추적한 연구 기록입니다.
읽기 →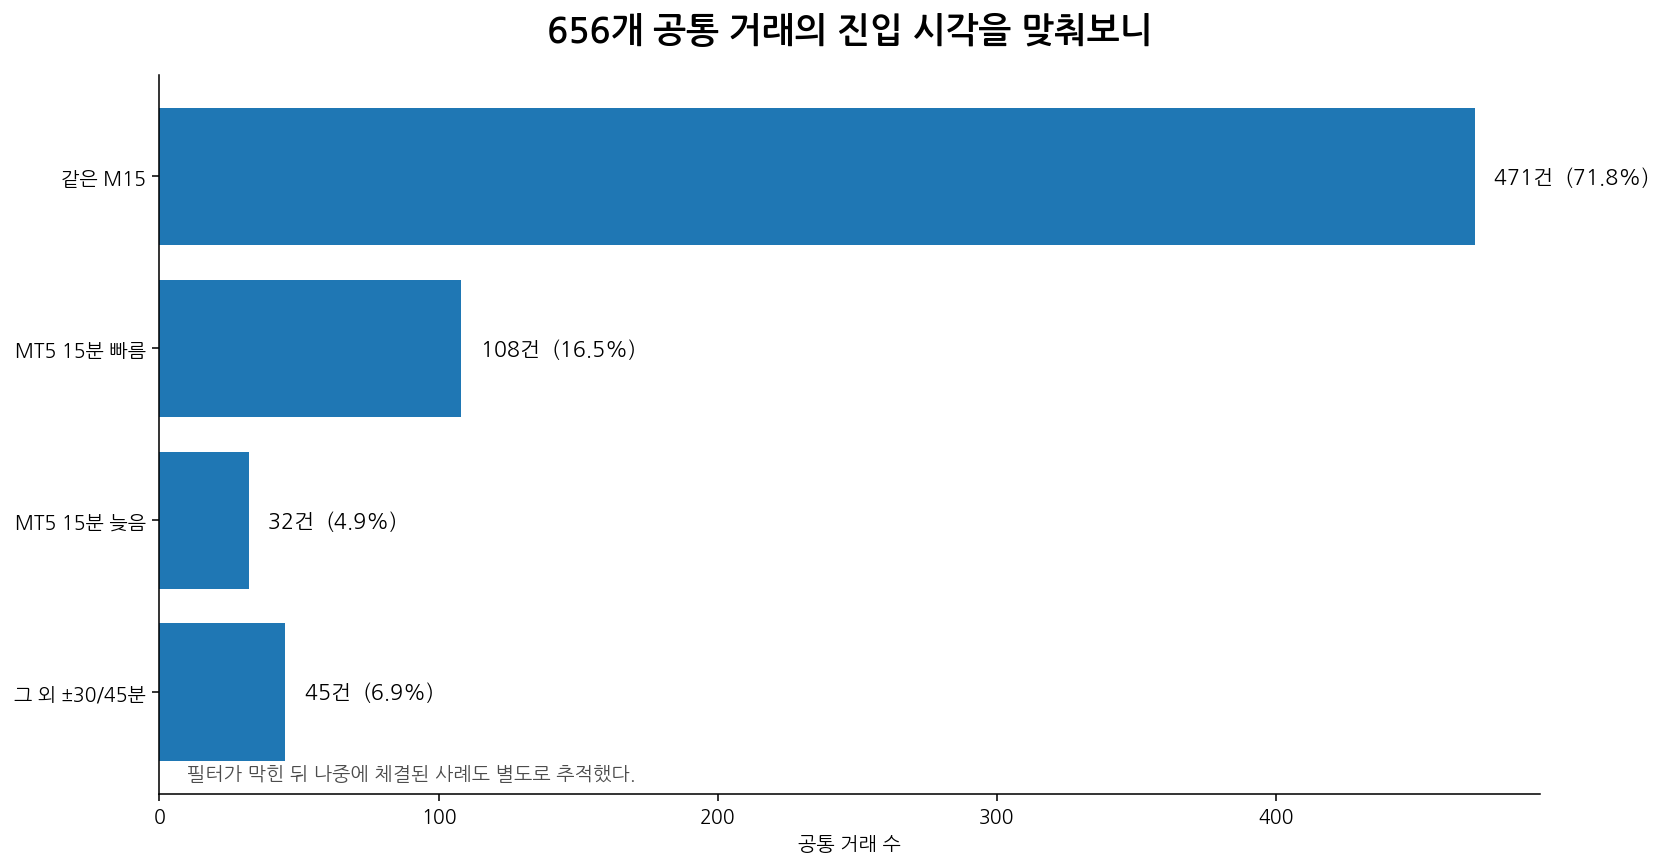
MT5가 15분 먼저 들어간 이유
TradingView와 MT5 공통 거래의 진입 시각을 M15 단위로 맞춰보고, 필터와 주문 활성화 시점이 어떤 차이를 만들었는지 기록했습니다.
읽기 →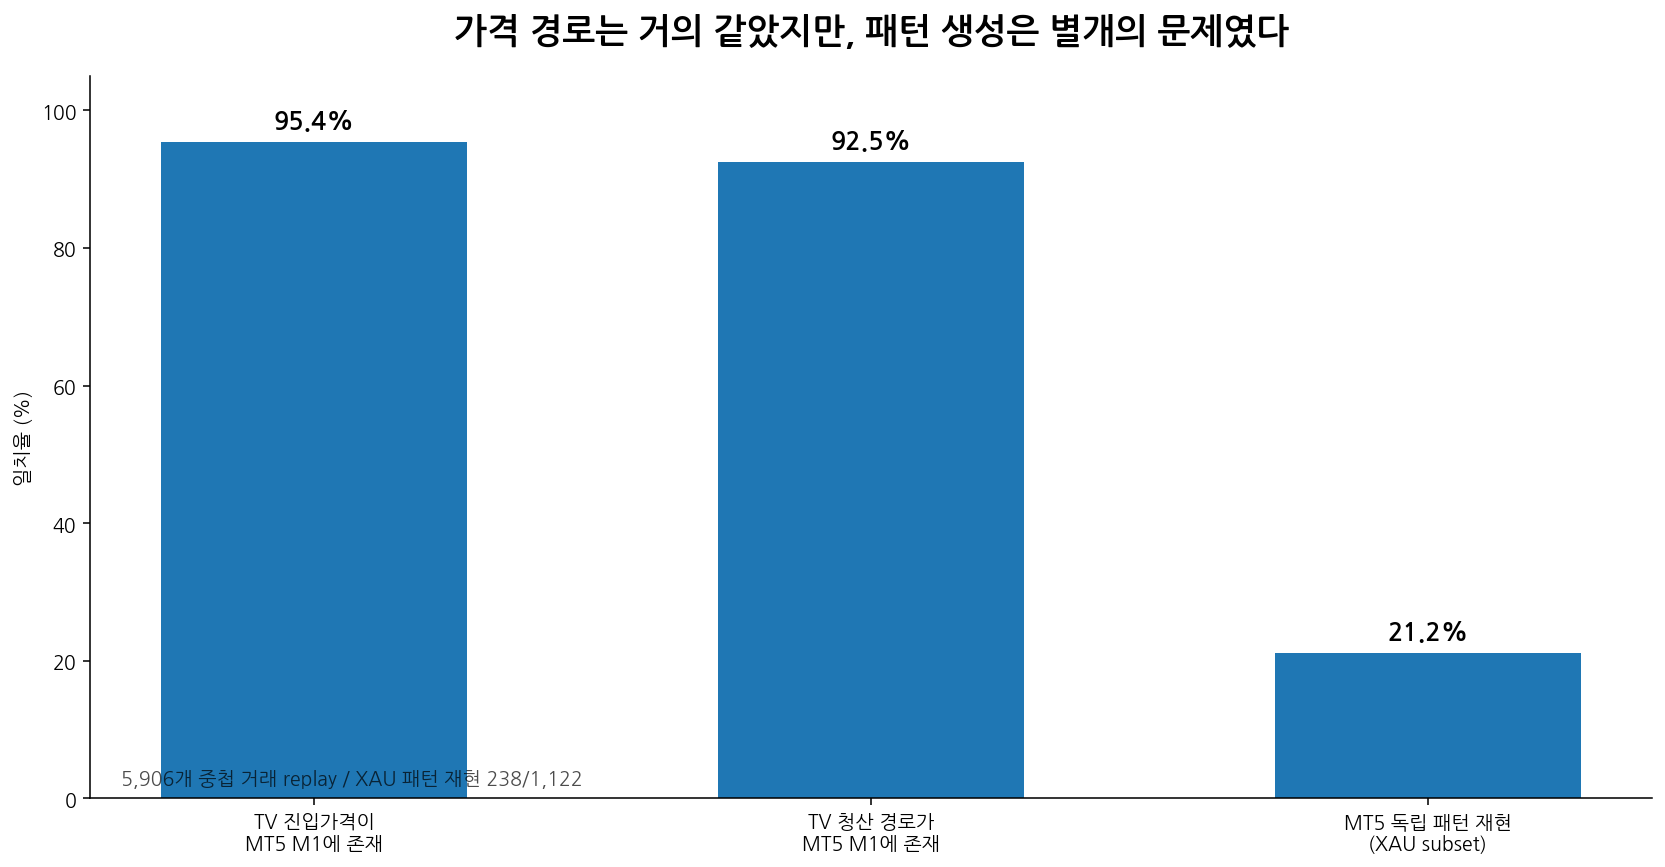
가격은 맞는데 왜 패턴은 안 맞았나
TradingView 거래 가격이 MT5 M1 경로에 실제로 존재하는지와, MT5가 패턴 자체를 독립 재현하는 문제를 분리해서 검사한 기록입니다.
읽기 →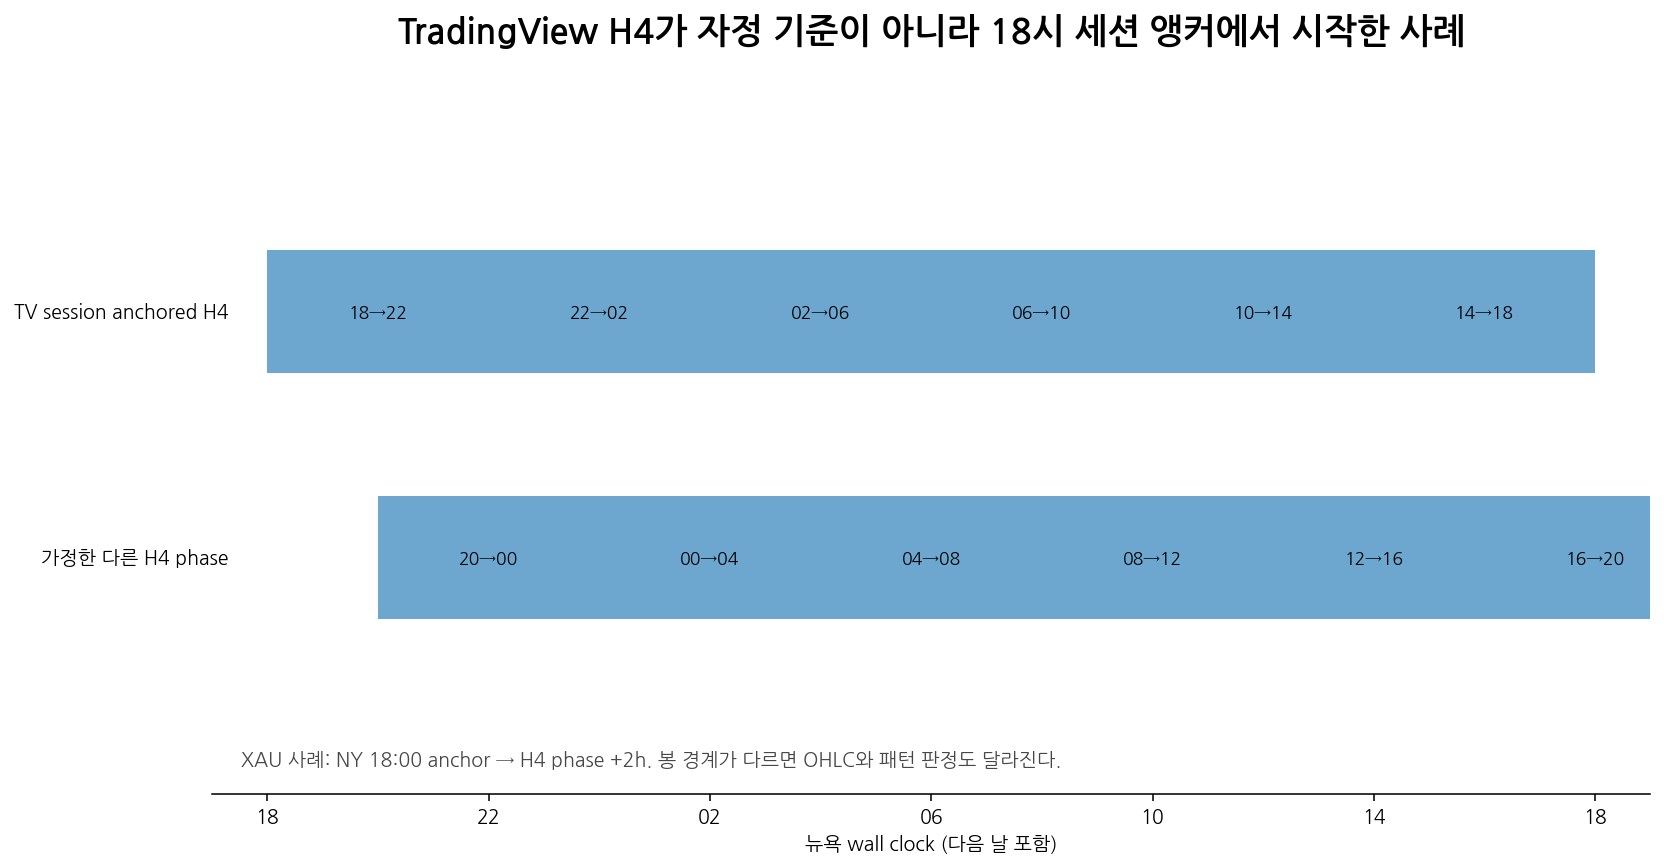
같은 H4인데 봉이 왜 달랐나
브로커 서버 시간과 TradingView 세션 앵커 차이 때문에 H4/H2 봉 경계가 어긋난 문제를 synthetic candle로 맞춘 과정을 정리합니다.
읽기 →
TradingView와 MT5 결과가 왜 다를까?
TradingView 전략을 MT5 EA로 옮겼을 때 거래 수, 재진입, 상위봉, 청산 결과가 달라질 수 있는 이유와 검증 순서를 정리합니다.
읽기 →체결·비용·상태 오류
스프레드와 슬리피지, 주문 거절, 재진입 순서와 상태머신처럼 백테스트와 실제 실행 사이에서 생기는 차이를 다룹니다.
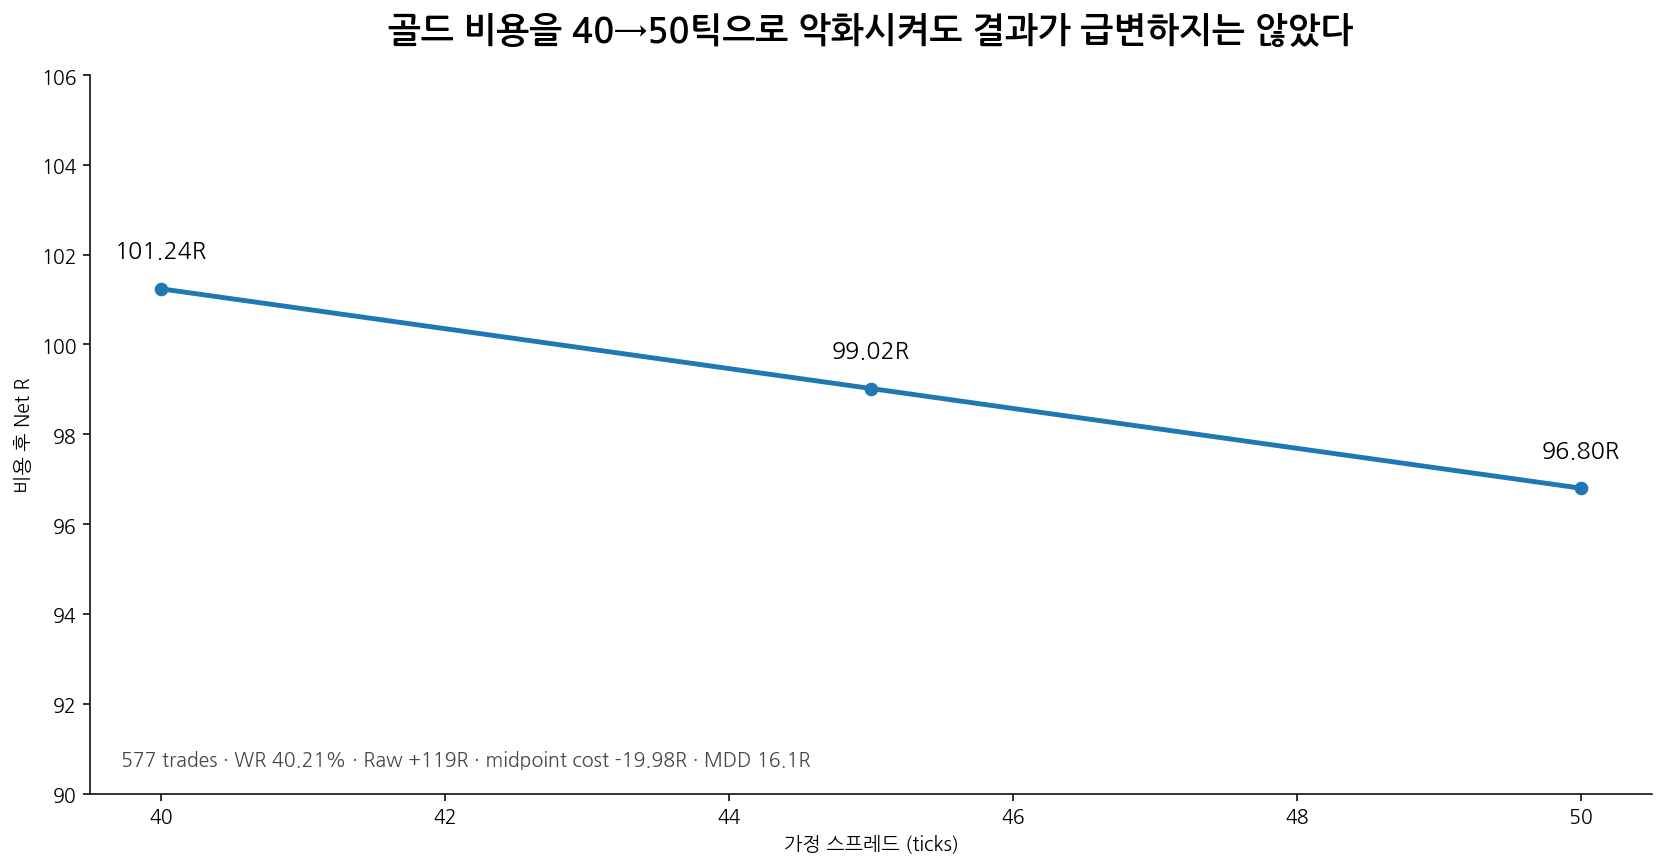
골드 비용을 실제 스프레드로 다시 계산했다
XAUUSD 백테스트에 관측 스프레드 범위와 all-in 비용을 R 단위로 반영하고 40·45·50틱 스트레스를 비교한 기록입니다.
읽기 →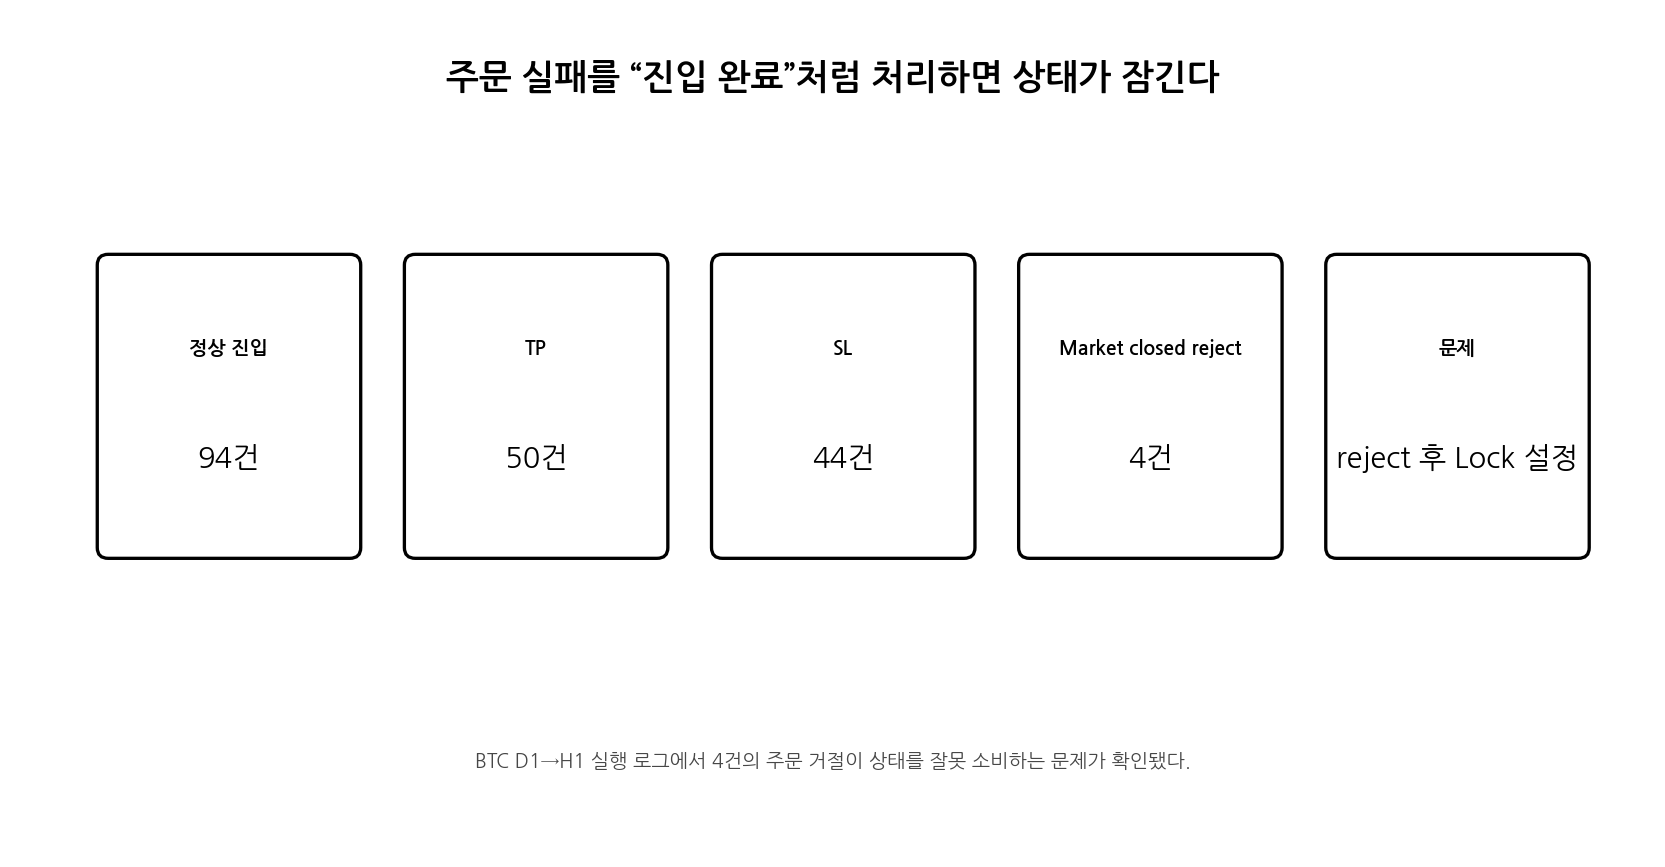
주문 거절 뒤 상태가 잠긴 버그
BTC MT5 실행 로그에서 Market closed 주문 실패가 전략 Lock 상태를 잘못 소비한 사례와, 주문 성공 여부를 상태 전이에 반영해야 하는 이유를 설명합니다.
읽기 →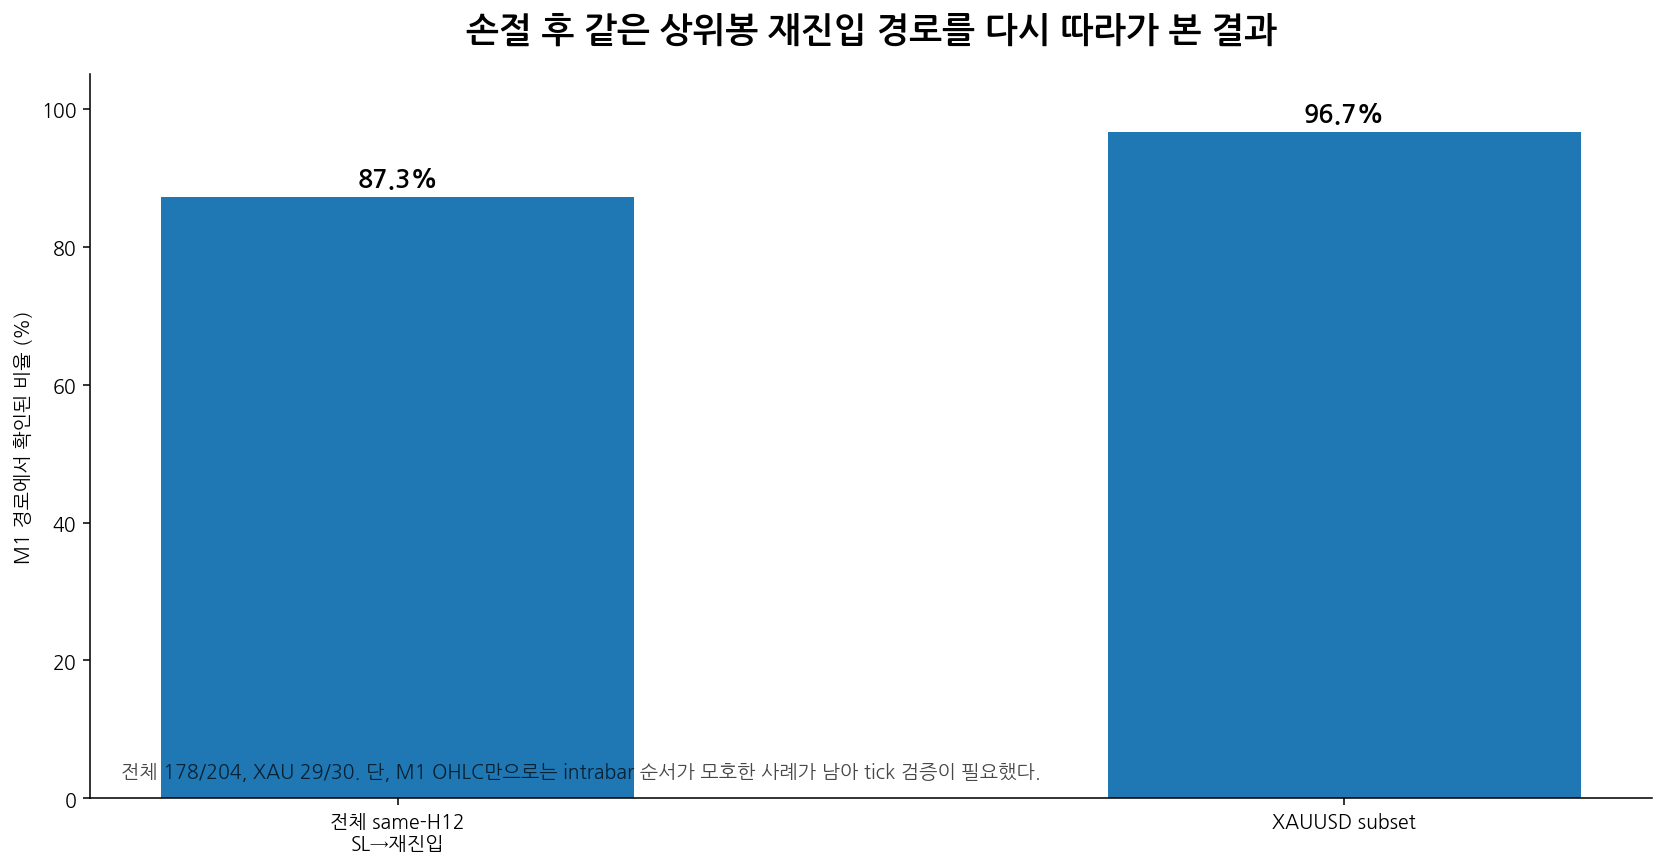
같은 봉 재진입은 틱 순서가 필요했다
손절 후 같은 상위봉에서 재진입하는 거래를 M1 경로로 재검증하고, intrabar 순서가 모호할 때 real tick이 필요한 이유를 정리합니다.
읽기 →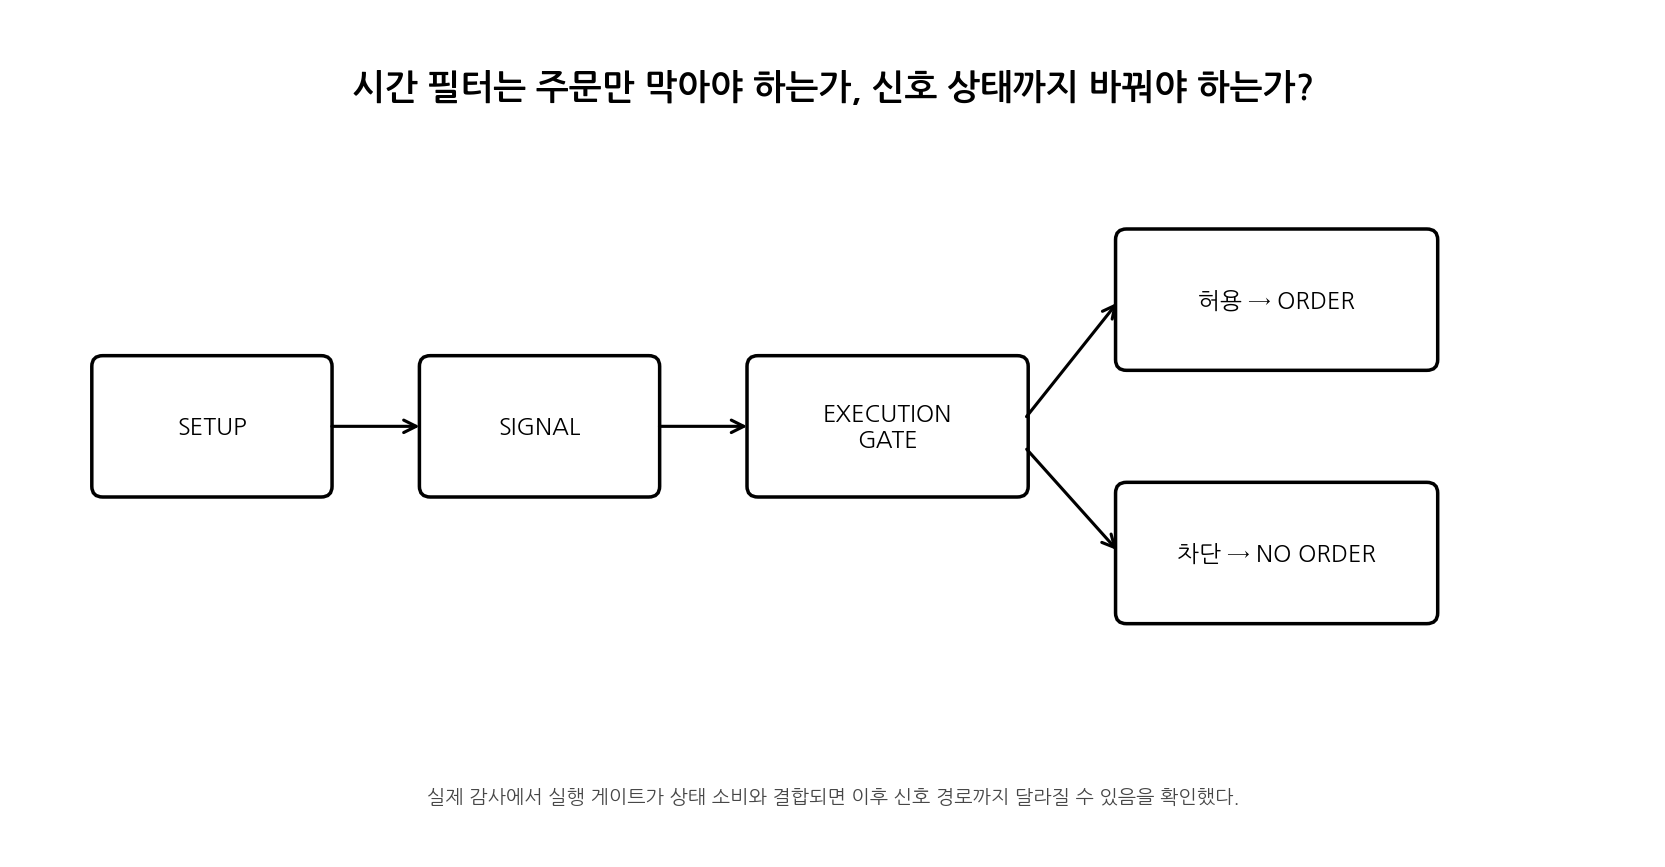
시간 필터가 상태머신을 바꾼 문제
전체시간 로그를 사후 필터링한 결과와 EA 내부 시간필터 결과가 달랐던 이유를 주문 게이트와 신호 상태 분리 관점에서 설명합니다.
읽기 →
백테스트는 수익인데 왜 실전은 다를까?
백테스트와 실전 성과가 달라지는 대표 원인을 데이터, 체결, 비용, 과최적화, 상태머신 관점에서 정리합니다.
읽기 →데이터 감사·정정
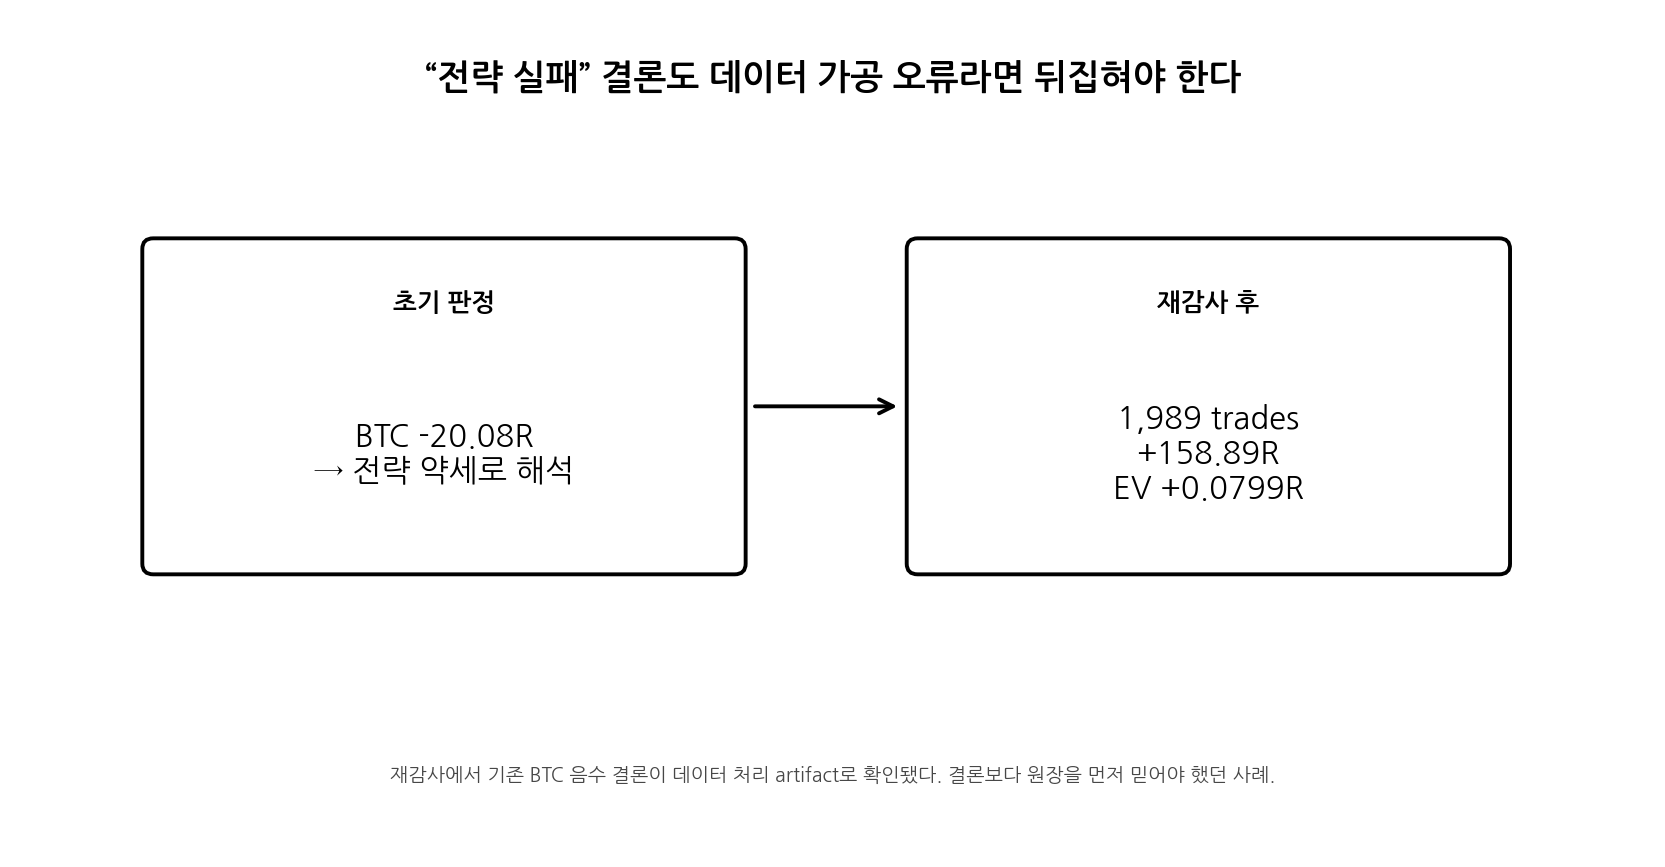
거래 원장 자체가 틀렸는지 확인하고, 오류가 발견된 경우 이전 결론을 폐기하고 다시 계산한 사례입니다.

이 페이지의 백테스트와 검증 결과는 과거 데이터와 당시 실행 조건에 대한 연구 기록입니다. 특정 종목의 매수·매도를 권유하지 않으며 미래 수익을 보장하지 않습니다.